
Actualizado el 14 de noviembre de 2026. Casi todos los comercios que aceptan tarjeta se han hecho la misma pregunta: si la transferencia es gratis, ¿para qué pagar comisión? La respuesta corta es que la transferencia no es gratis, solo que su costo aparece en otro lado: en tiempo de gestión, en riesgo y en ventas que se pierden.
Acá están las dos formas de cobro con tarifas oficiales vigentes, los costos que no aparecen en la comisión y una calculadora para tus propios montos.
La respuesta corta
Con tarjeta pagas un porcentaje conocido y la plata llega en uno o dos días hábiles. Con transferencia directa pagas $0 y la plata llega al instante, pero asumes la verificación, el riesgo de un comprobante falso y pierdes la venta en cuotas. Con cliente conocido y ticket alto gana la transferencia; con cliente desconocido, ticket bajo o venta a crédito, la tarjeta se paga sola.
Dos dudas que suelen venir después: si se puede cobrar un recargo por pagar con tarjeta (en Chile, no) y qué hacer cuando un cliente desconoce una compra con tarjeta, que es un contracargo.
Tarjeta o transferencia: la comparación en una tabla
| Concepto | Tarjeta con Transbank | Transferencia bancaria |
|---|---|---|
| Costo directo | 1,49 % + IVA con débito y 2,29 % + IVA con crédito (1,77 % y 2,73 %) | $0 de comisión por recibir; el costo real es el plan de la cuenta |
| Cuándo tienes la plata | 24 horas hábiles con débito; 48 horas hábiles con crédito | Al instante, si el cliente transfiere en el momento |
| Verificación | La autoriza la máquina antes de entregar | La haces tú, mirando tu cuenta o la app |
| Riesgo principal | Contracargo y tarjetas ajenas | Comprobante falsificado o pago que nunca llega |
| Cuotas | Sí, con y sin interés, según el emisor | No existe esa opción |
| Cliente típico | Quien no anda con efectivo ni con la app abierta | Cliente recurrente, proveedor o compra coordinada |
Cuánto cuesta cobrar con tarjeta hoy
Transbank publica una tabla simple: 1,49 % + IVA con débito o prepago y 2,29 % + IVA con crédito, igual para tarjetas nacionales e internacionales y en todos los canales. Con IVA son 1,77 % y 2,73 %. Rige desde el 1 de septiembre de 2026 para comercios nuevos; si tu contrato es anterior, tu tarifa puede ser otra.
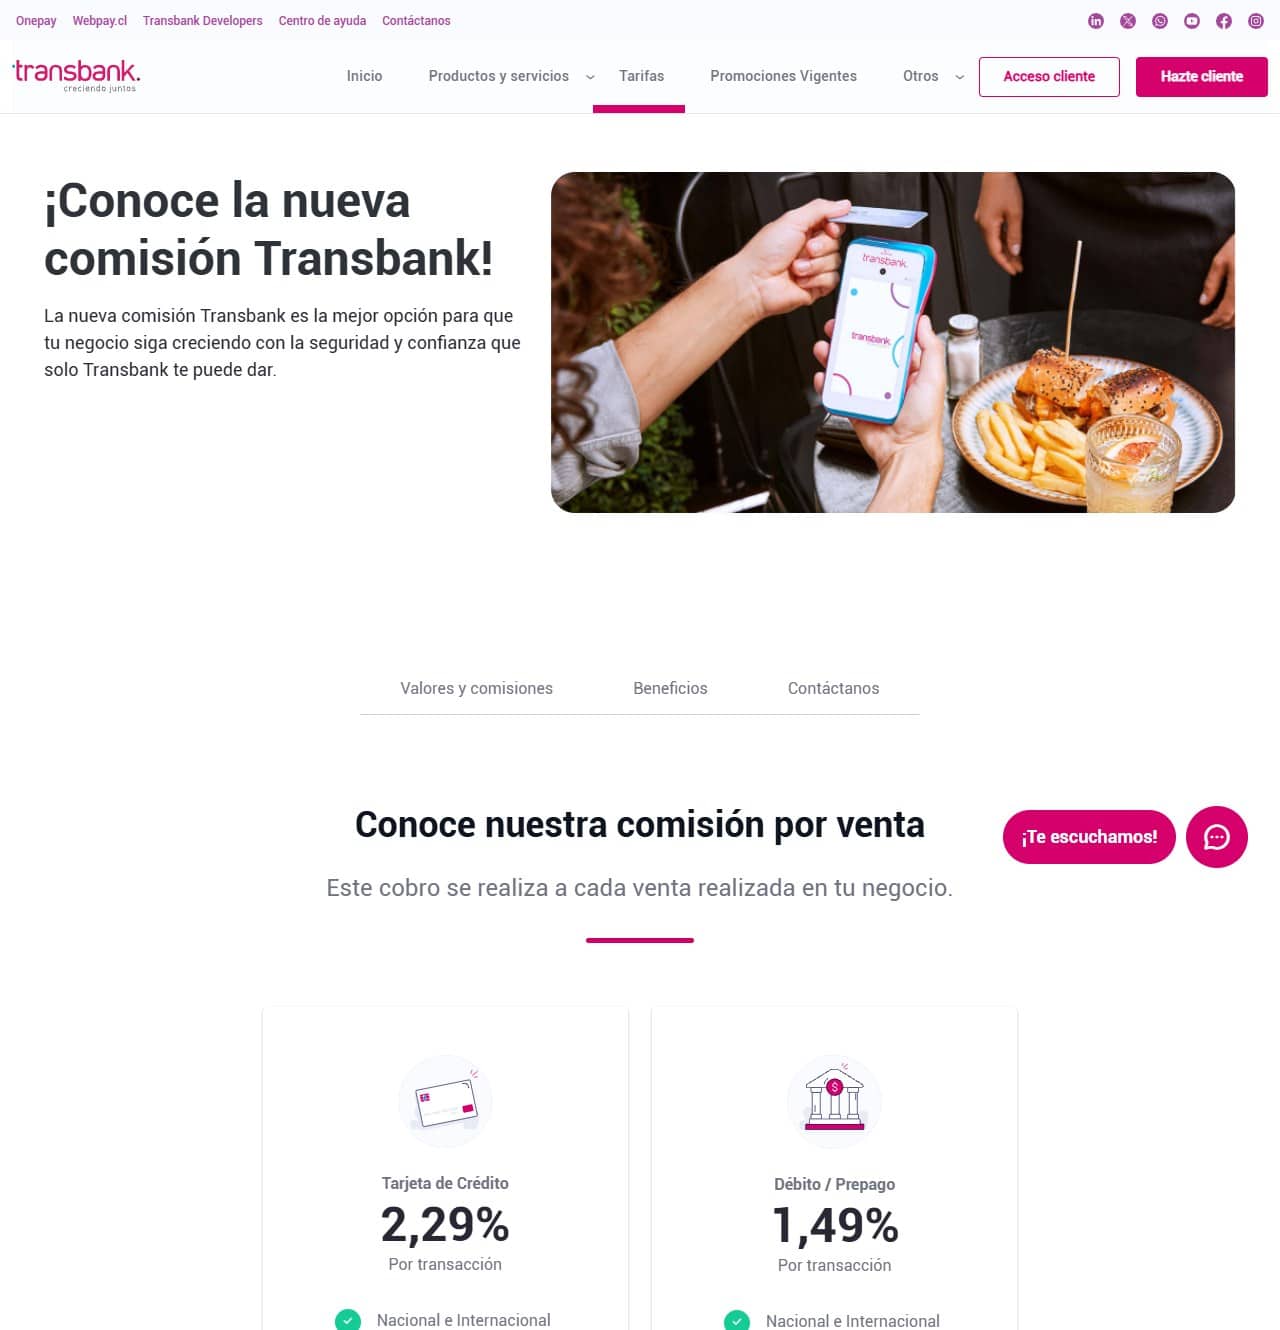
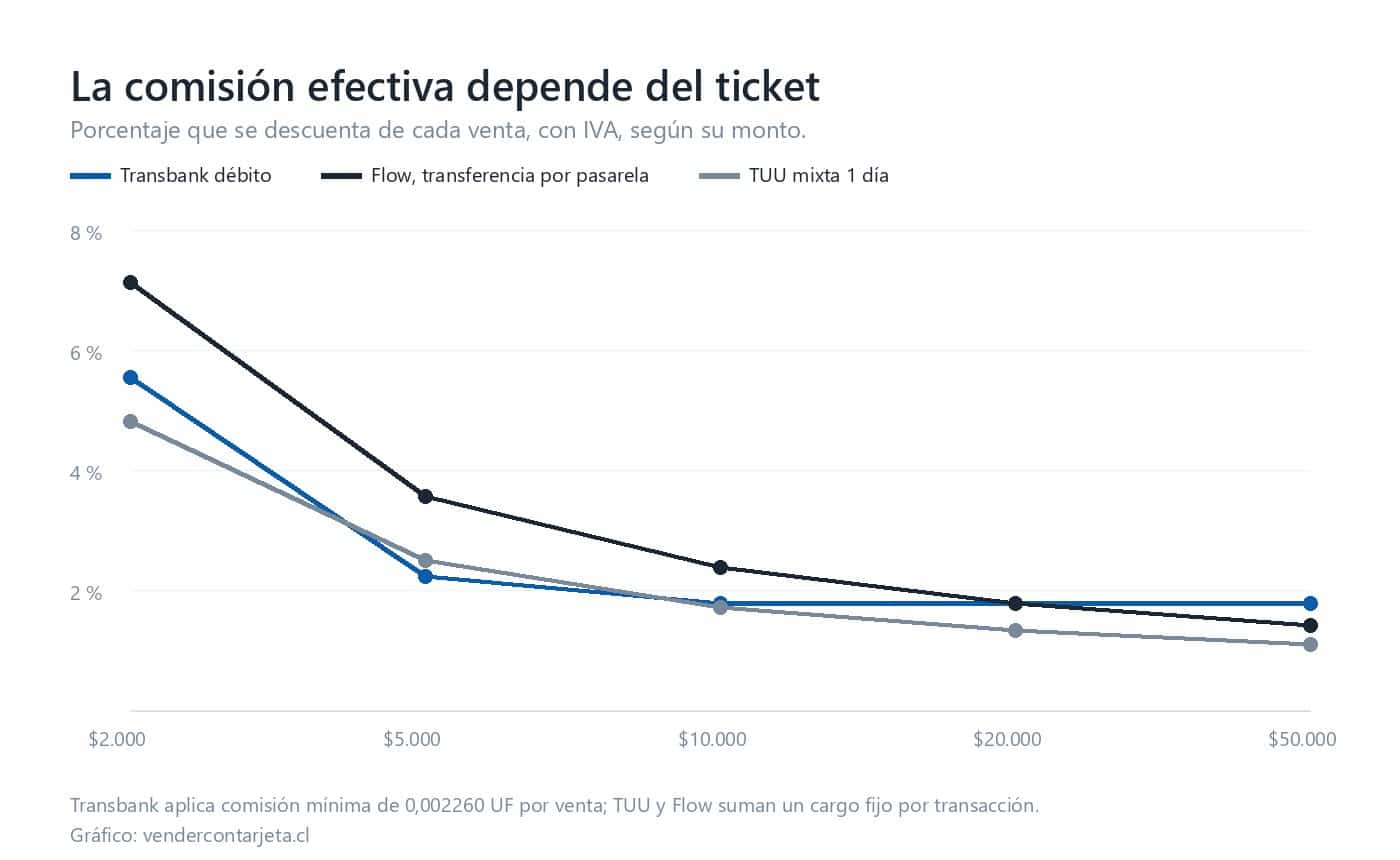
En ventas chicas cambia la cuenta: Transbank aplica una comisión mínima de 0,002260 UF en débito (unos $111 con IVA) y 0,003515 UF en crédito (unos $173). No es un cargo extra, es un piso: un café de $3.000 con débito no paga $53 sino $111, un 3,7 %. Sobre $6.300 deja de importar.
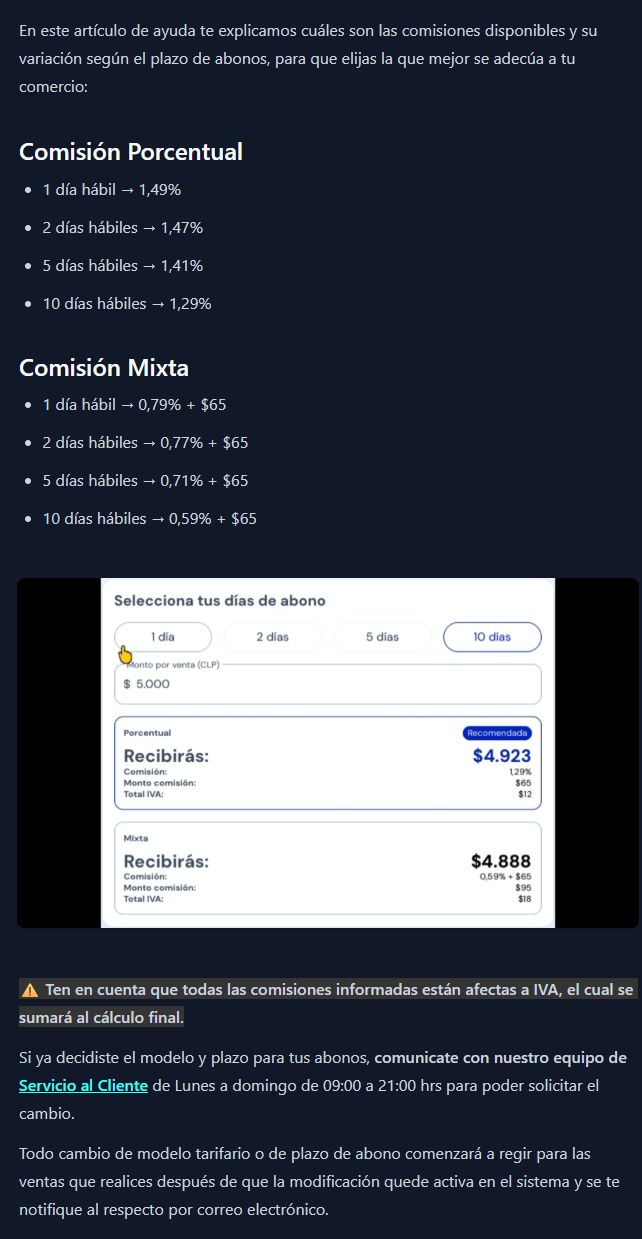
Los otros usan estructuras distintas. En TUU la comisión depende del plazo de abono: 1,49 % + IVA a un día u 0,79 % + $65 en el modelo mixto, que conviene sobre un ticket de $9.286. SumUp va de 2,90 % + IVA bajo $3,5 millones al mes a 1,39 % sobre $15 millones; Mercado Pago, de 2,19 % a 1,69 % + IVA en débito; y Compraquí Clásica cobra 2,3 % + IVA.
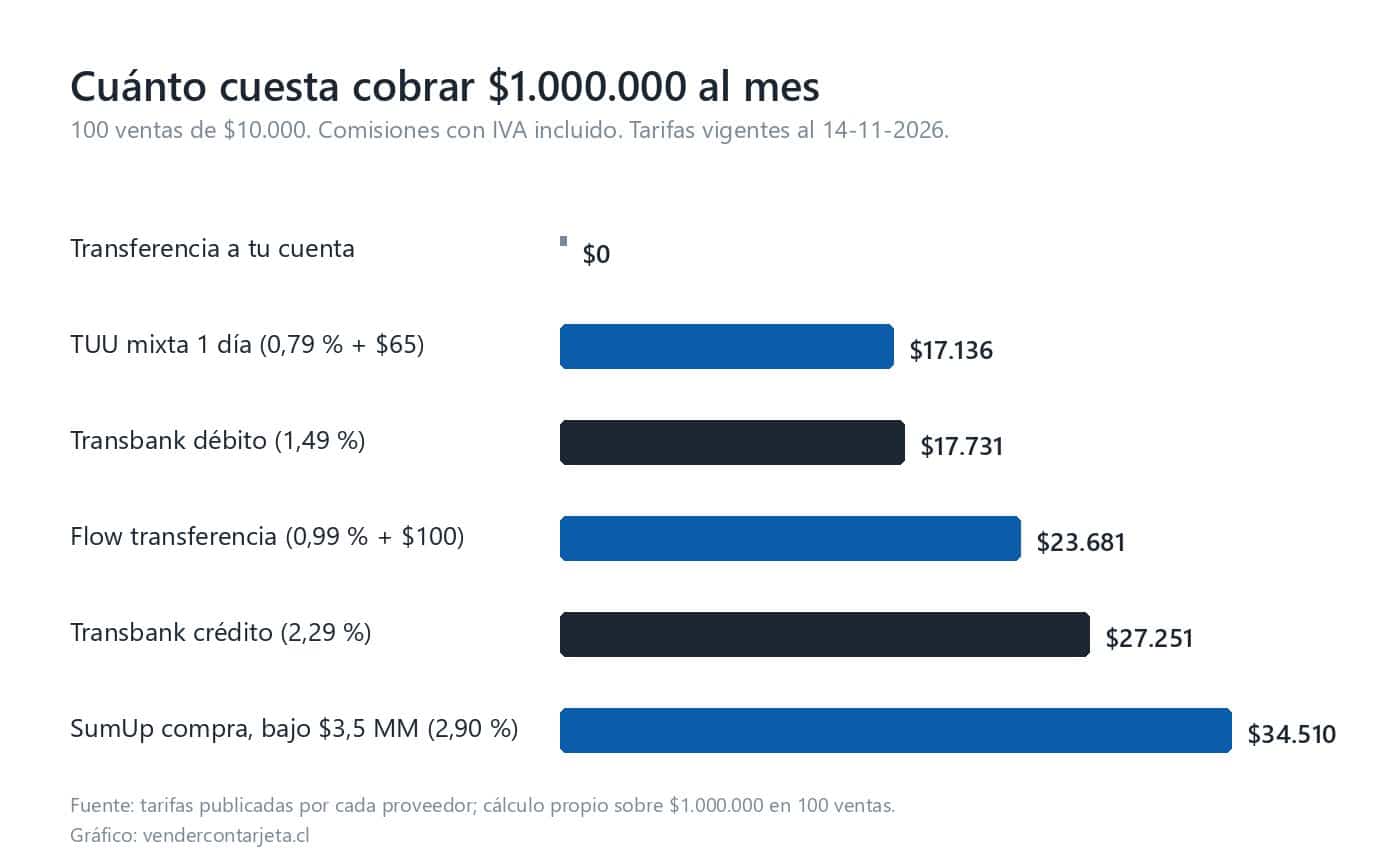
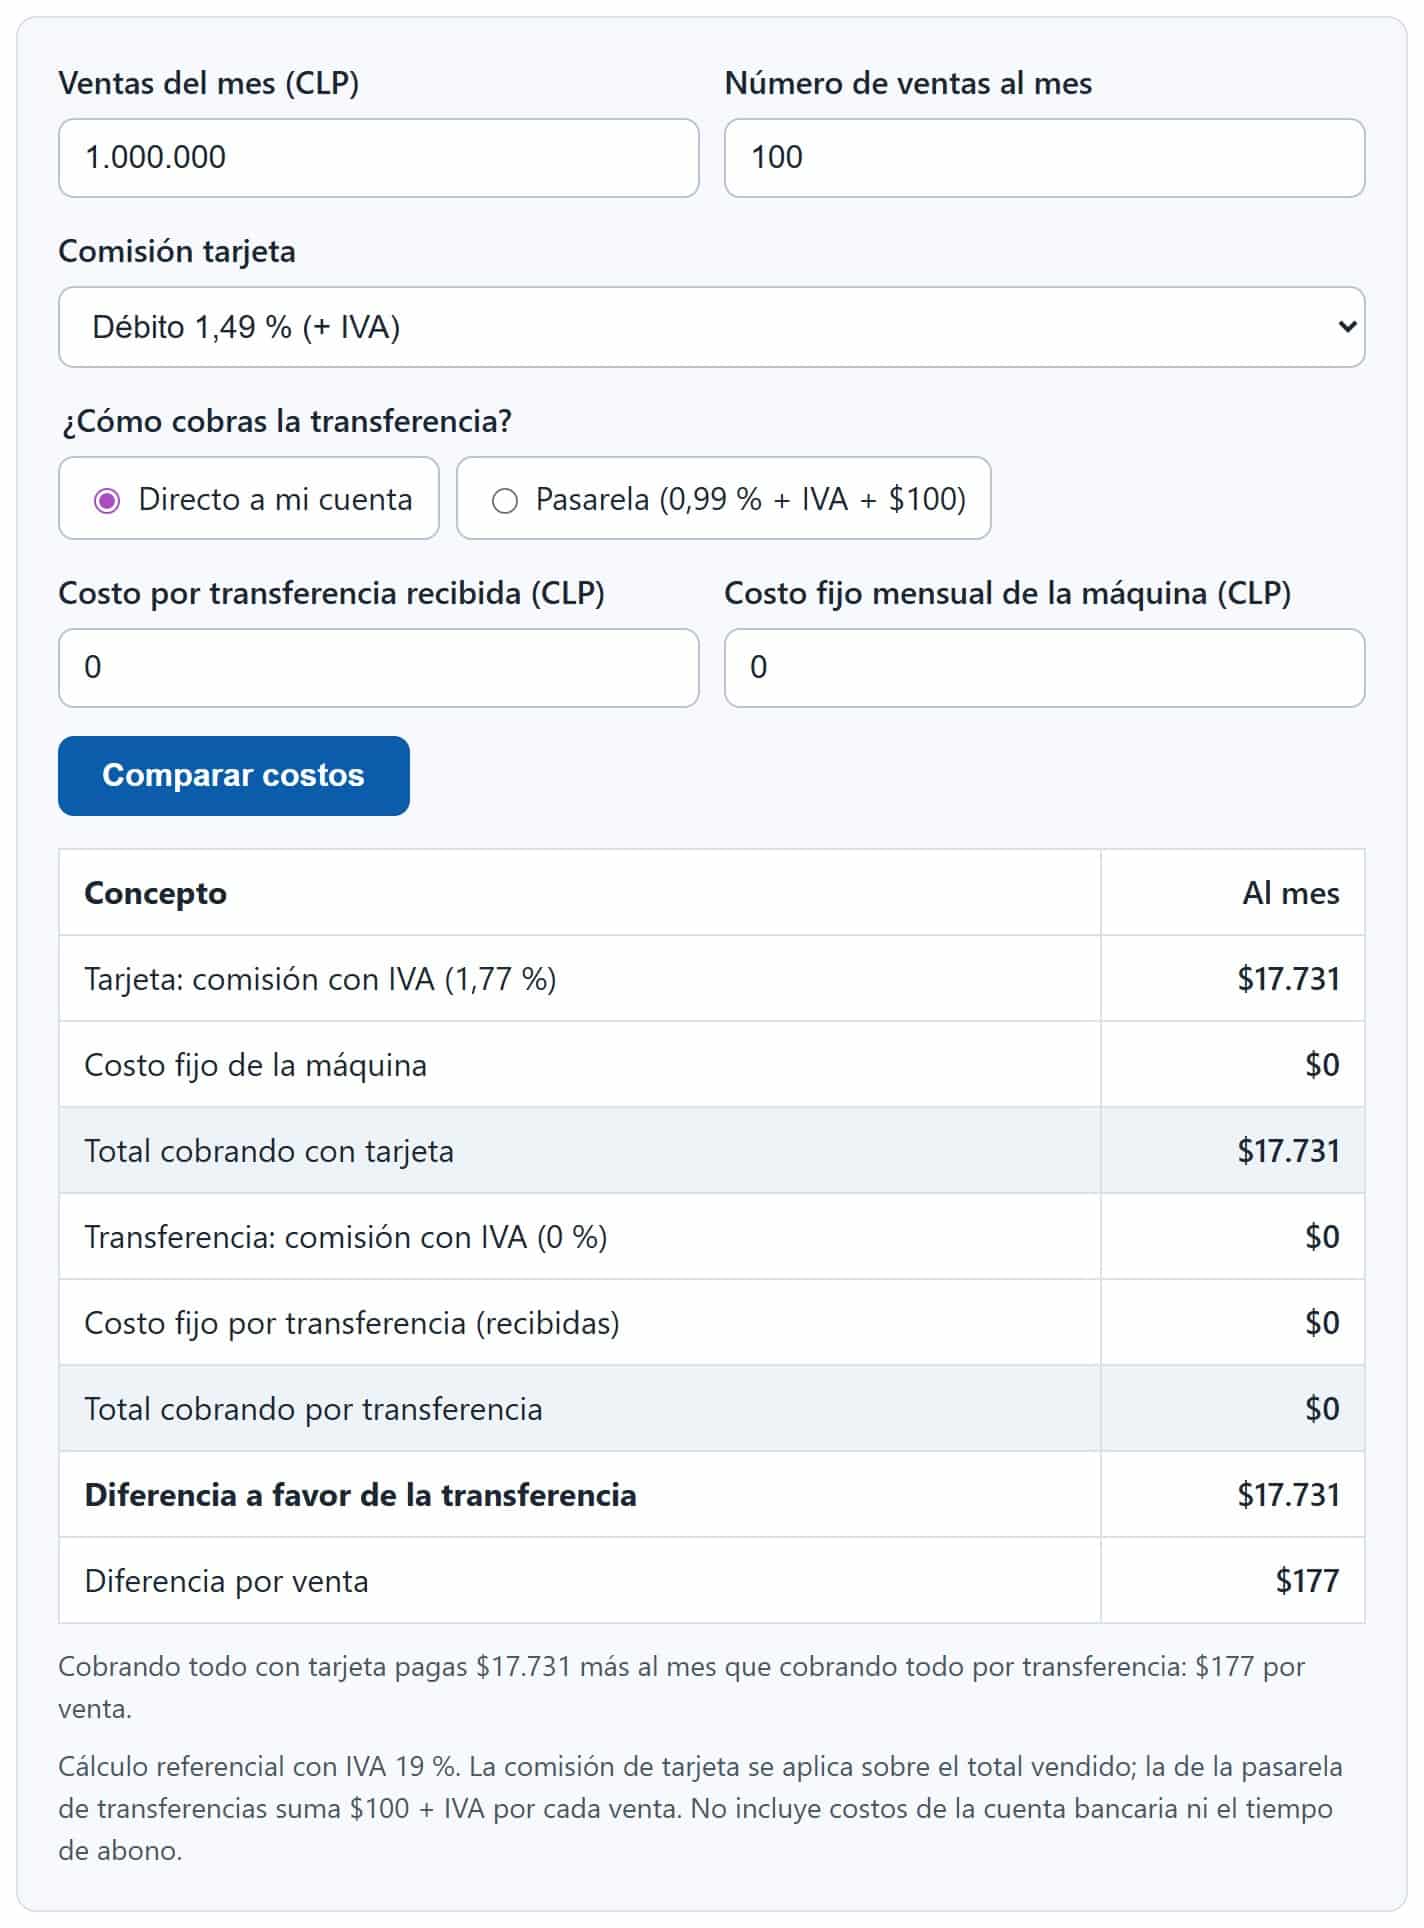
En proporción: cada $1.000.000 facturado con débito deja $17.731 de comisión, y con crédito $27.251. Con margen bruto de 30 % eso equivale a entre 6 % y 9 % de la ganancia; con margen de 10 %, la comisión de crédito se lleva más de un cuarto.
El detalle de cada proveedor está en las guías de Transbank, TUU, SumUp, Mercado Pago Point y Compraquí.
Cuánto cuesta recibir una transferencia
Hay que separar dos cosas que se confunden. Una transferencia directa a tu cuenta no tiene comisión por operación en los planes que revisamos: no se descuenta un porcentaje del monto. Pagas el costo de la cuenta, que depende del banco y del producto, y va de cuentas sin mantención a planes de 0,2 a 0,4 UF al mes. No existe «la tarifa de la transferencia»: existe el costo de tu cuenta.
La segunda es la transferencia conciliada por una pasarela, que sí cobra por transacción. Flow publica la suya: 0,99 % + IVA más $100 + IVA por operación, con abono al tercer día hábil. En una venta de $100.000 recibes $1.297 menos; en una de $10.000, $237. La ventaja: el pago queda identificado sin revisar el celular. El resto, en la guía de Flow.
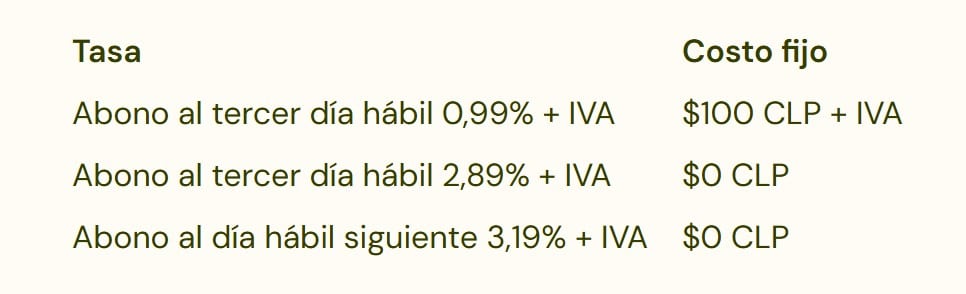
Ese cargo fijo define la conveniencia: con la tabla de Flow, la transferencia por pasarela recién es más barata que el débito de Transbank cuando el ticket supera los $20.000. Bajo ese monto los $100 pesan y el resultado se parece al de una tarjeta. La misma lógica explica el modelo mixto de TUU y la comisión mínima de Transbank.
Los costos que no están en la comisión
La comparación no termina en el porcentaje. Estos son los costos de cobrar por transferencia que no aparecen en ninguna tabla.
Verificar el pago toma tiempo
Cada transferencia hay que mirarla: entrar a la app, comprobar monto y remitente, y recién ahí entregar. En un local con fila, esos dos minutos por venta son el cuello de botella. Con tarjeta la autorización ocurre en la máquina.
Además, las cuentas tienen topes diarios y mensuales de abono y de transferencia, distintos en cada banco. Un cliente con tope bajo puede necesitar dos o tres transferencias para una compra grande, o no poder hacerla ese día.
El comprobante en pantalla no es prueba de pago
Un pantallazo se edita en minutos y los engaños se repiten. La regla es simple: el pago se confirma en tu cuenta, no en el teléfono del cliente. Con tarjeta la operación se autoriza antes de entregar, y el fraude lo asume el emisor: la CMF recuerda que la entidad financiera debe probar que la operación fue autorizada.
La transferencia no existe en cuotas
La tarjeta de crédito permite pagar en cuotas, y eso decide compras de ticket alto: muebles, electrónica, arreglos. Si tu cliente necesita tres cuotas y solo aceptas transferencia, la venta no se cae por comisión: se cae por medio de pago.
El plazo juega a favor de la transferencia
Acá la transferencia gana claro: el dinero está al instante, mientras que la tarjeta abona en 24 o 48 horas hábiles. Para un negocio con caja ajustada, esa diferencia puede valer más que la comisión.
El SII: la transferencia no es invisible
Cobrar por transferencia no evita nada en materia tributaria. La Ley 21.713 incorporó el artículo 85 ter al Código Tributario: los bancos deben informar al SII cuando una cuenta recibe más de 50 abonos en un día, semana o mes desde 50 o más personas o entidades distintas, o 100 abonos de 100 remitentes distintos en un semestre. El conteo se acumula entre las cuentas del mismo titular en una entidad, y el informe se envía en enero y julio.
El criterio no es el monto, sino los remitentes distintos: un negocio con muchos clientes chicos llega fácil; uno que le vende a tres empresas, no. Superarlo no es una multa, es una señal que el SII cruza con tus declaraciones. El detalle está en nuestra guía de fiscalización de transferencias.
La boleta es obligatoria en ambos casos. El SII lo dijo al explicar la Resolución N°12 de 2025: la medida busca evitar que algunos comercios «busquen el pago en efectivo o a través de transferencias, para no emitir la boleta electrónica y no realizar el correspondiente pago del IVA». Desde mayo de 2025 los comercios con impresora deben entregar copia impresa, y desde marzo de 2026 los demás deben enviarla en formato digital.
Calcula tu caso
Usa tus ventas del mes, tu número de ventas y la comisión que estés evaluando, y compara contra una transferencia directa o una pasarela con la tarifa de Flow.
| Concepto | Al mes |
|---|---|
| Tarjeta: comisión con IVA () | |
| Costo fijo de la máquina | |
| Total cobrando con tarjeta | |
| Transferencia: comisión con IVA () | |
| Costo fijo por transferencia (recibidas) | |
| Total cobrando por transferencia | |
| Diferencia a favor de la transferencia | |
| Diferencia por venta |
Cálculo referencial con IVA 19 %. La comisión de tarjeta se aplica sobre el total vendido; la de la pasarela de transferencias suma $100 + IVA por cada venta. No incluye costos de la cuenta bancaria ni el tiempo de abono.
Cuándo conviene cada una
- Ticket bajo, cliente desconocido: tarjeta. La comisión mínima existe, pero verificar cada pago y el riesgo de un comprobante falso cuestan más.
- Ticket alto, cliente conocido: transferencia directa. Ahorras entre 1,8 % y 2,7 % y la plata llega al instante.
- Venta a distancia o por redes sociales: link de pago con tarjeta: el cliente no puede verificar quién eres y la cuota pesa. Si cobras por transferencia, usa una pasarela que concilie.
- Cliente recurrente o empresa: transferencia con boleta o factura electrónica, la forma habitual de pago entre empresas.
- Ventas en cuotas: tarjeta, la única vía y muchas veces la razón por la que se cierra la venta.
- Volumen alto y margen ajustado: revisa el costo fijo antes que la comisión; un arriendo mensual puede pesar más que dos décimas de porcentaje.
Una combinación que funciona: máquina para el público general y transferencia para clientes conocidos, con boleta en ambos casos. Para ver todos los proveedores por comisión y costo fijo, usa el comparador de sistemas de venta con tarjeta; y para documentar ventas en efectivo o por transferencia, revisa qué sistemas aceptan efectivo y generan boleta.
Preguntas frecuentes
¿Es verdad que la transferencia no tiene comisión?
Recibir una transferencia no tiene comisión por operación; pagas la mantención de la cuenta, según banco y producto. Con una pasarela sí hay comisión: Flow cobra 0,99 % + IVA más $100 + IVA.
¿Cuánto pierdo por venta si cobro con débito?
1,49 % + IVA, es decir 1,77 % del monto. En una venta de $10.000 son $177; en una de $100.000, $1.773. Si la venta es menor a $6.300 se aplica la comisión mínima de 0,002260 UF, unos $111 con IVA.
¿El SII me va a fiscalizar si recibo muchas transferencias?
Recibe información cuando una cuenta acumula más de 50 abonos en un día, semana o mes desde 50 o más remitentes distintos, o 100 abonos de 100 remitentes en un semestre. No es una sanción: es un antecedente que puede cruzar con tus declaraciones. Si emites boleta y tienes inicio de actividades, no hay nada que corregir.
¿Qué hago si un cliente me muestra un comprobante de transferencia?
No lo tomes como pago. Confirma el abono en tu cuenta o en la app del banco antes de entregar. Un comprobante se edita o se genera con una aplicación, y con el producto entregado es difícil recuperarlo.
En resumen
La transferencia es más barata en comisión y más cara en gestión y riesgo; la tarjeta, al revés. Con ticket bajo, cliente desconocido o venta en cuotas, pagar 1,77 % o 2,73 % es razonable para no perder ventas. Con ticket alto y cliente conocido, la transferencia deja entre 1,8 % y 2,7 % más de margen.
Tarifas revisadas el 14 de noviembre de 2026 en los sitios oficiales de cada proveedor y en el texto vigente de la Ley 21.713. Pueden cambiar: confirma antes de contratar. Para convertir montos con y sin IVA, usa la calculadora de IVA.