
Actualizado el 14 de noviembre de 2026. Un contracargo es la reversa de una venta con tarjeta que no decides tú: la pide el cliente a su banco, el banco se la pasa al adquirente con el que cobras y el adquirente te la notifica para que la defiendas. Si no respondes en el plazo que fija tu proveedor, el importe se retiene o se descuenta de tu próximo abono.
La diferencia con una devolución es de origen: la devolución la ordenas tú; el contracargo lo abre un tercero y te deja en posición de prueba. Aquí está cómo funciona, qué publica cada adquirente y qué dice la ley.
Qué es un contracargo y por qué no es una devolución
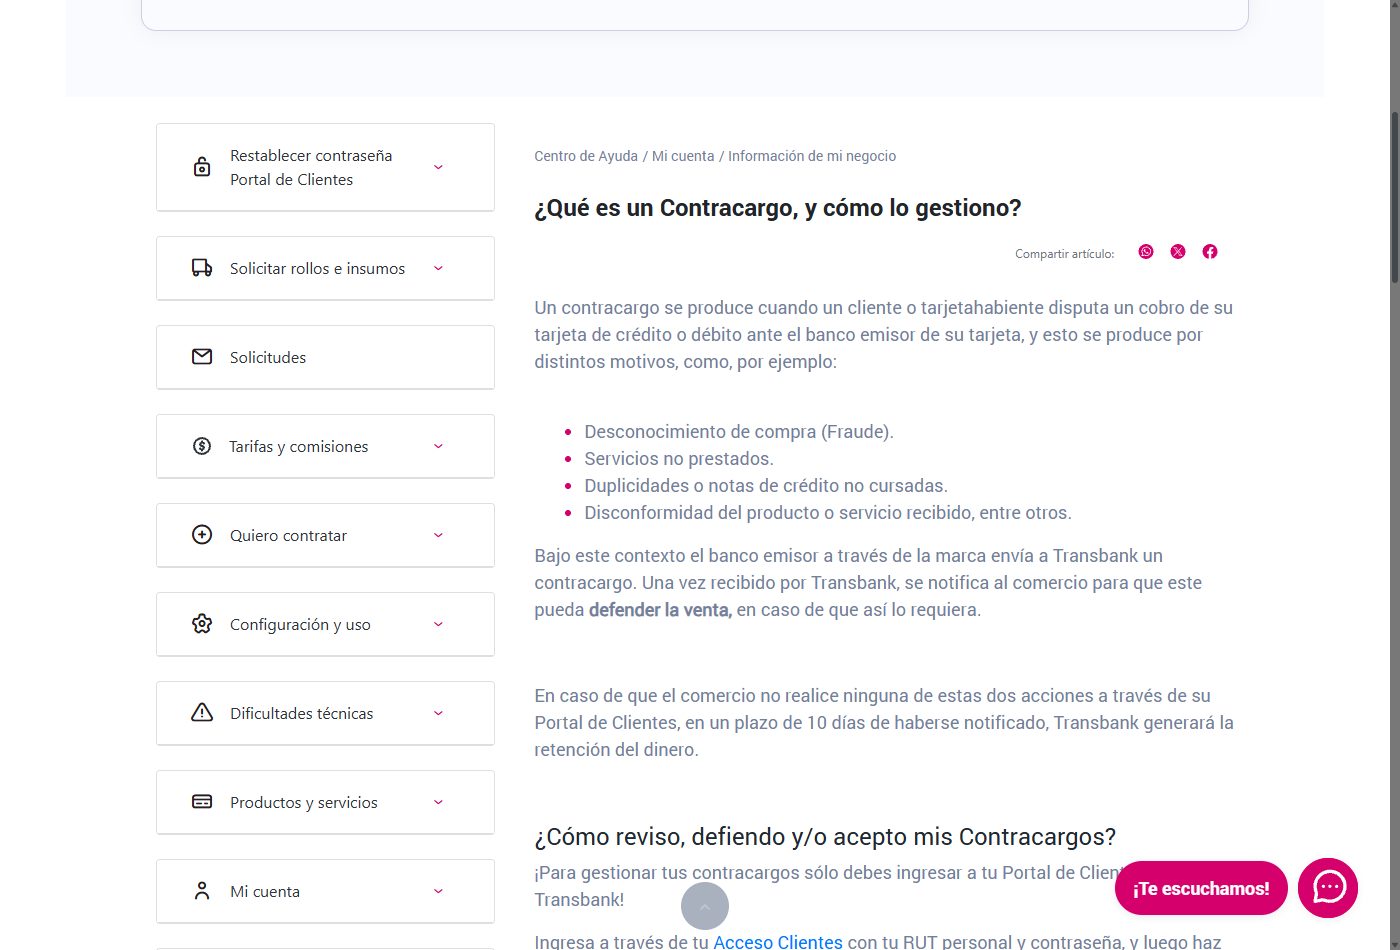
La definición del centro de ayuda de Transbank es precisa: «un contracargo se produce cuando un cliente o tarjetahabiente disputa un cobro de su tarjeta de crédito o débito ante el banco emisor de su tarjeta». La misma página enumera las causas habituales: desconocimiento de compra por fraude, servicios no prestados, duplicidades o notas de crédito no cursadas y disconformidad con el producto recibido.
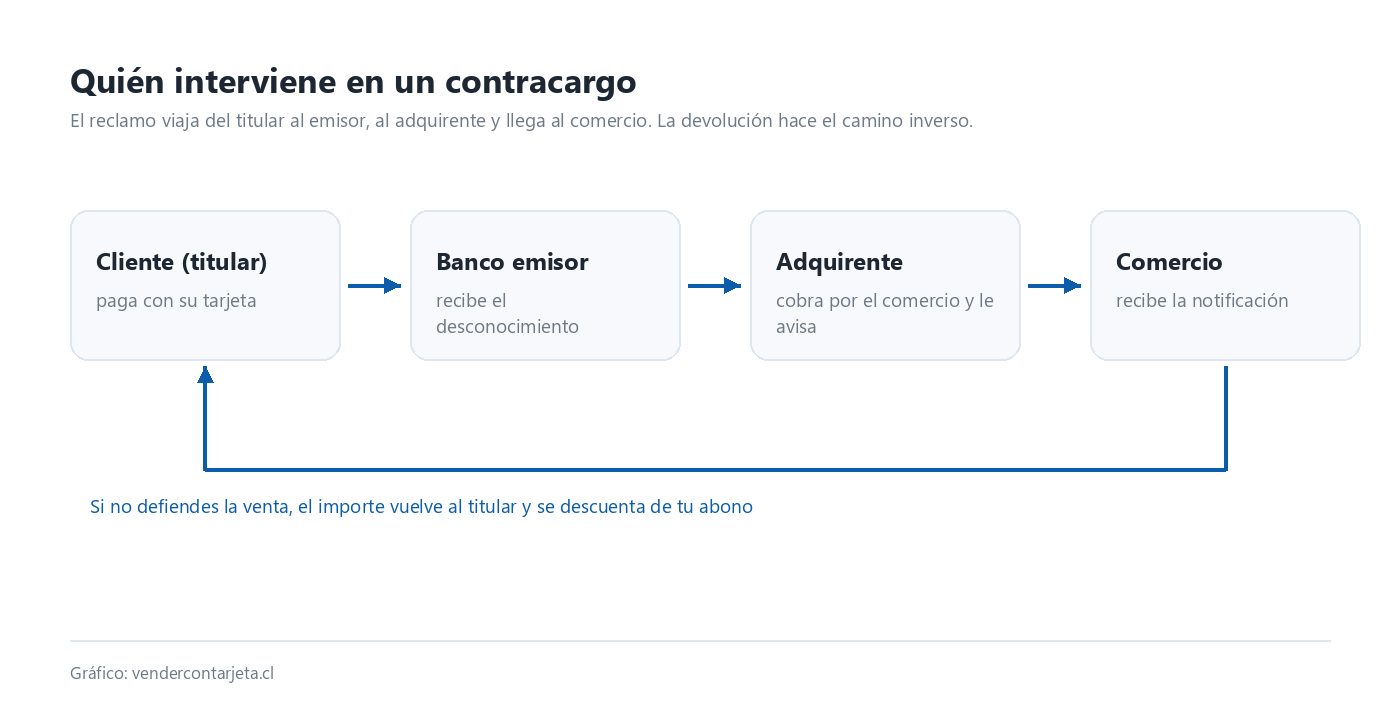
El contracargo no lo autorizas: te lo notifican. El dinero puede retenerse antes de que exista una decisión final. Y no se cierra conversando con el cliente, sino con documentos que el adquirente envía al banco del tarjetahabiente. Como el titular puede reclamar operaciones de hasta 60 días corridos antes de su aviso, el caso puede aparecer meses después de la venta.
La ley que está detrás: qué regula la Ley 20.009
La norma que ordena el desconocimiento de compras es la Ley 20.009, modificada por la Ley 21.234 y después por la Ley 21.673. Regula la responsabilidad del titular de una tarjeta frente a su emisor cuando hay extravío, hurto, robo o fraude. Ese emisor puede ser un banco o una casa comercial, así que la misma regla cubre una tarjeta de tienda:
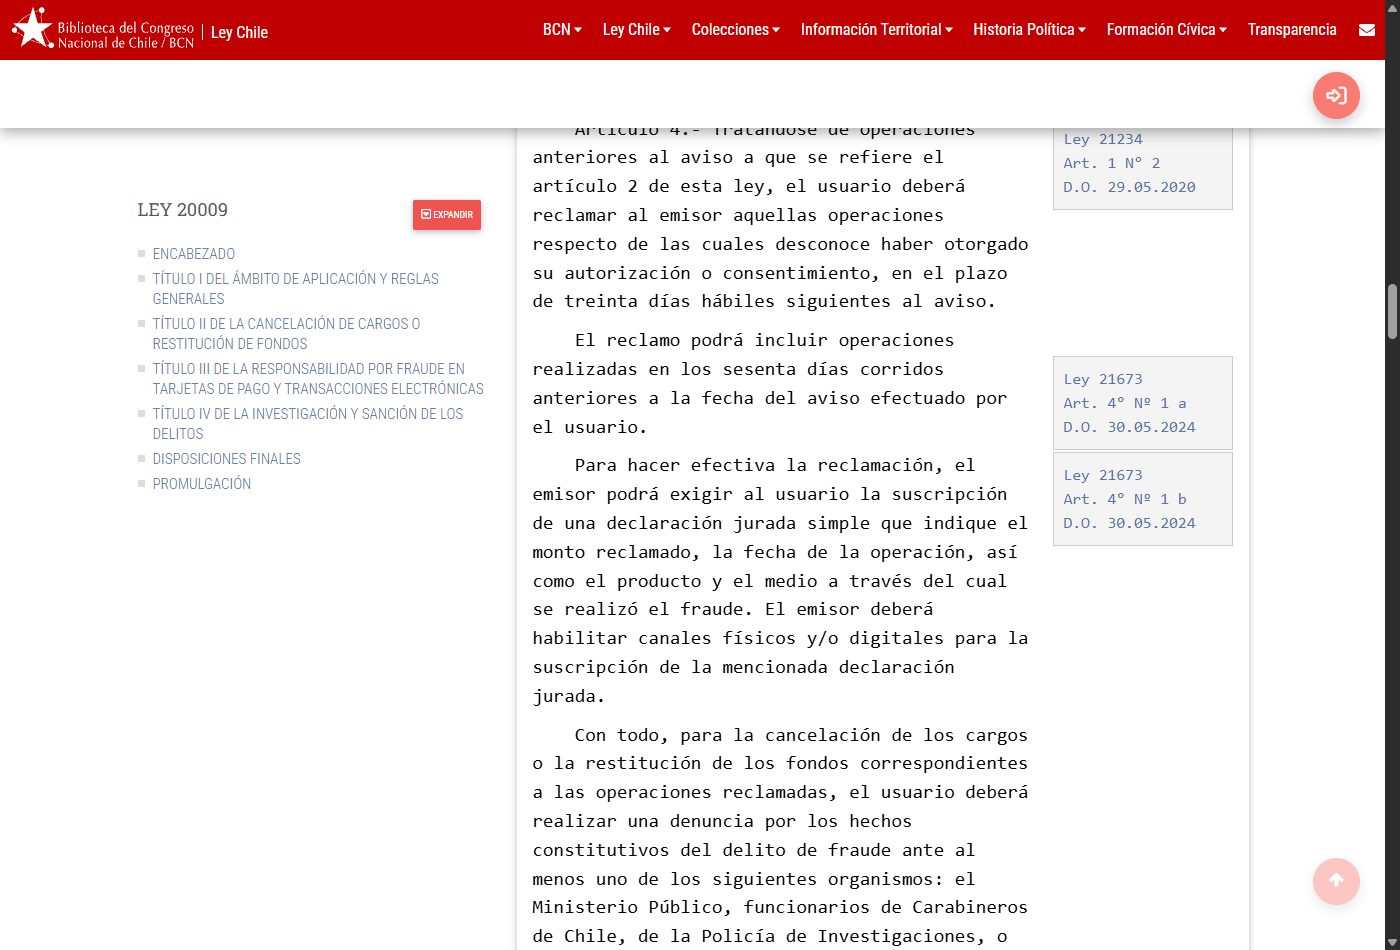
- Reclamo. El artículo 4 da 30 días hábiles desde el aviso para desconocer operaciones, e incluye las realizadas en los 60 días corridos anteriores al aviso.
- Denuncia. Para que se restituyan los fondos debe denunciar ante el Ministerio Público, Carabineros, la PDI o un tribunal con competencia criminal. Si el respaldo no llega en 30 días corridos desde el reclamo, se entiende que se retracta.
- Restitución. El artículo 5 obliga al emisor a devolver en 10 días hábiles desde el reclamo o el daño patrimonial; 15 días hábiles si son avances en efectivo o giros en cajeros. Sobre el umbral del reglamento (entre 15 y 35 UF) hay 7 días más para el excedente.
- Carga de la prueba. Si el usuario desconoce una operación, «corresponderá al emisor probar que ella fue autorizada por el usuario y que se encuentra registrada a su nombre».
Ojo: esta ley no fija el plazo del comercio para responder un contracargo. Regula la relación entre el titular y su banco. El comercio no es parte del procedimiento, pero soporta la consecuencia económica; su plazo para presentar descargos lo pone el adquirente y, en última instancia, la marca.
Cómo funciona con cada adquirente en Chile
No hay plazo único: cada proveedor notifica por su canal y aplica la retención a su manera.
| Adquirente | Cómo te avisa | Plazo para responder | Qué pide y qué pasa con el dinero |
|---|---|---|---|
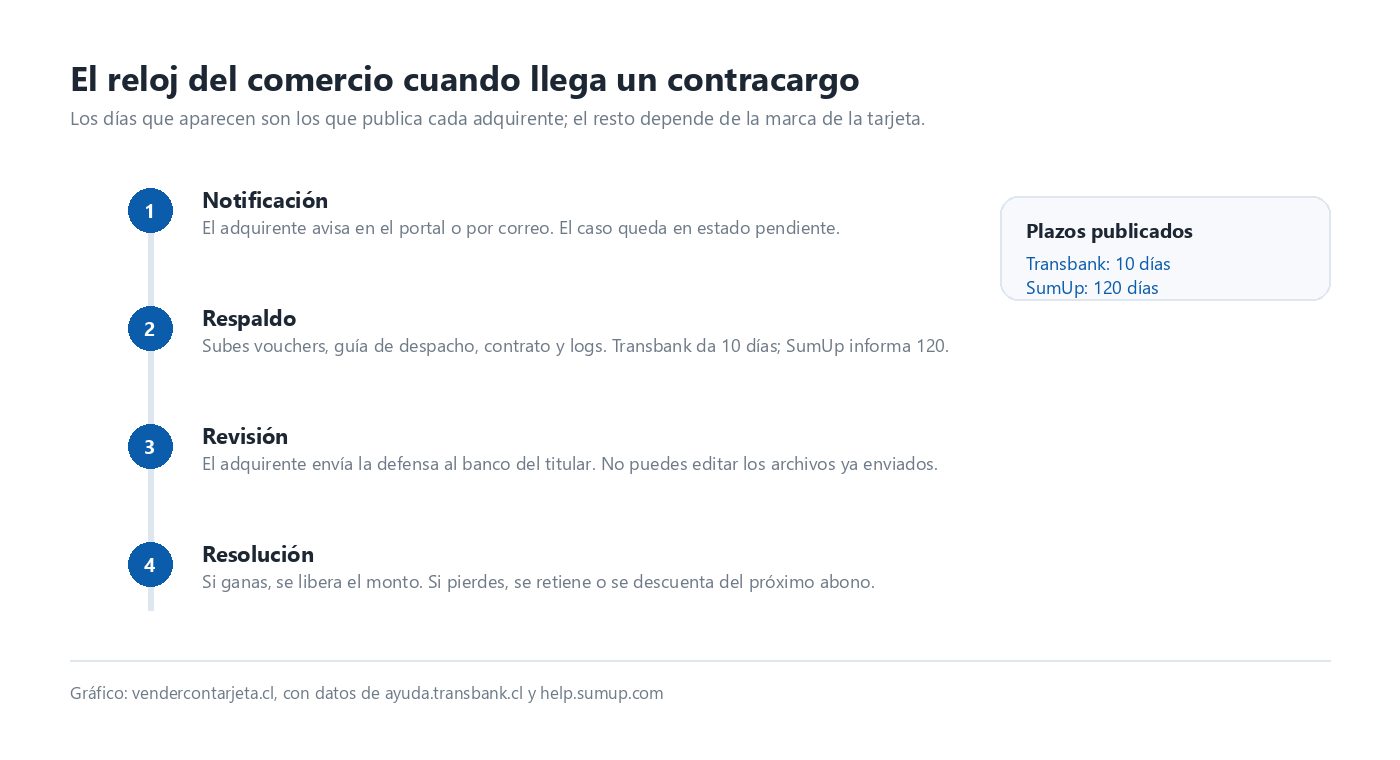
| Transbank | Módulo «Resolución de Contracargos» del Portal de Clientes. | 10 días desde la notificación. | Comprobantes, vouchers firmados, guías con aceptación y contratos. Sin acción en el plazo, «Transbank generará la retención del dinero». |
| Mercado Pago | Notificación en la cuenta del vendedor. | No publicado en Chile. | «Retenemos el monto de la venta en tu cuenta de Mercado Pago hasta que se resuelva la situación». Su programa de protección cubre bienes tangibles de Mercado Libre, no servicios. |
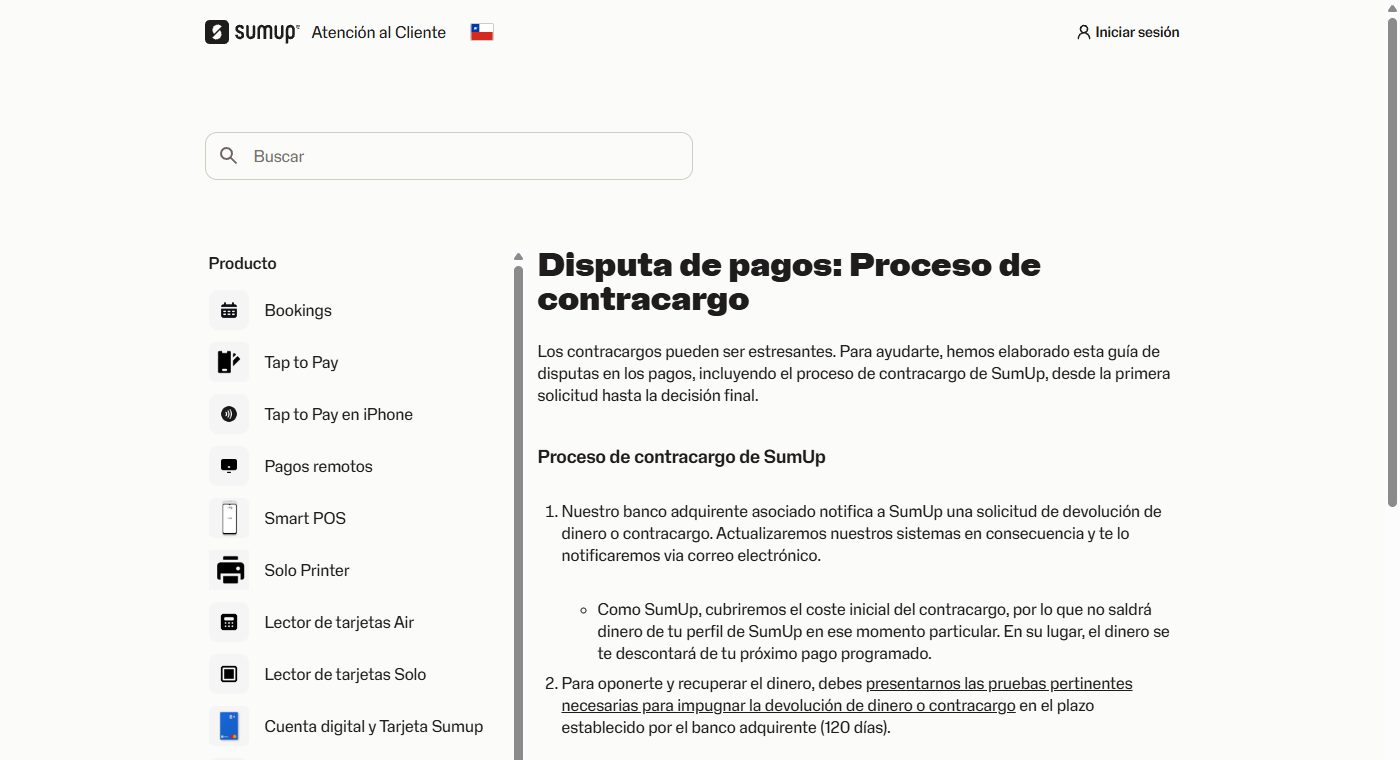
| SumUp | Correo a la cuenta del comercio. | 120 días, el plazo del banco adquirente. | «Cubrimos el coste inicial del contracargo» y descuenta del próximo pago. Si ganas, retiene 60 días por si el titular apela. |
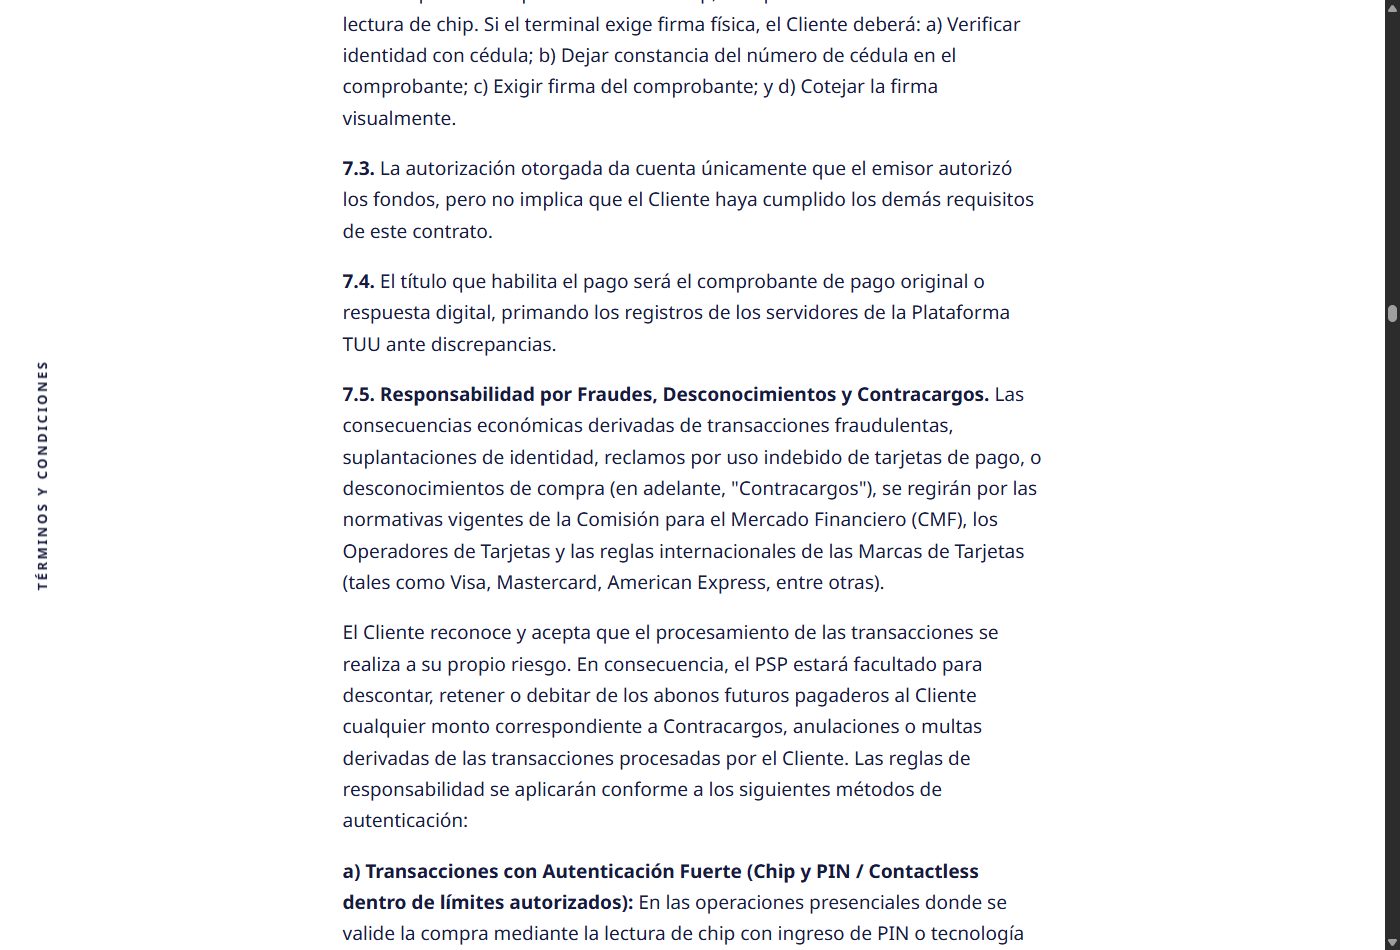
| TUU (Haulmer) | Aviso de Haulmer; el comercio resuelve la disputa. | No publicado. | Puede «descontar, retener o debitar de los abonos futuros» contracargos, anulaciones o multas. En ventas online la responsabilidad es del comercio salvo 3D Secure. |
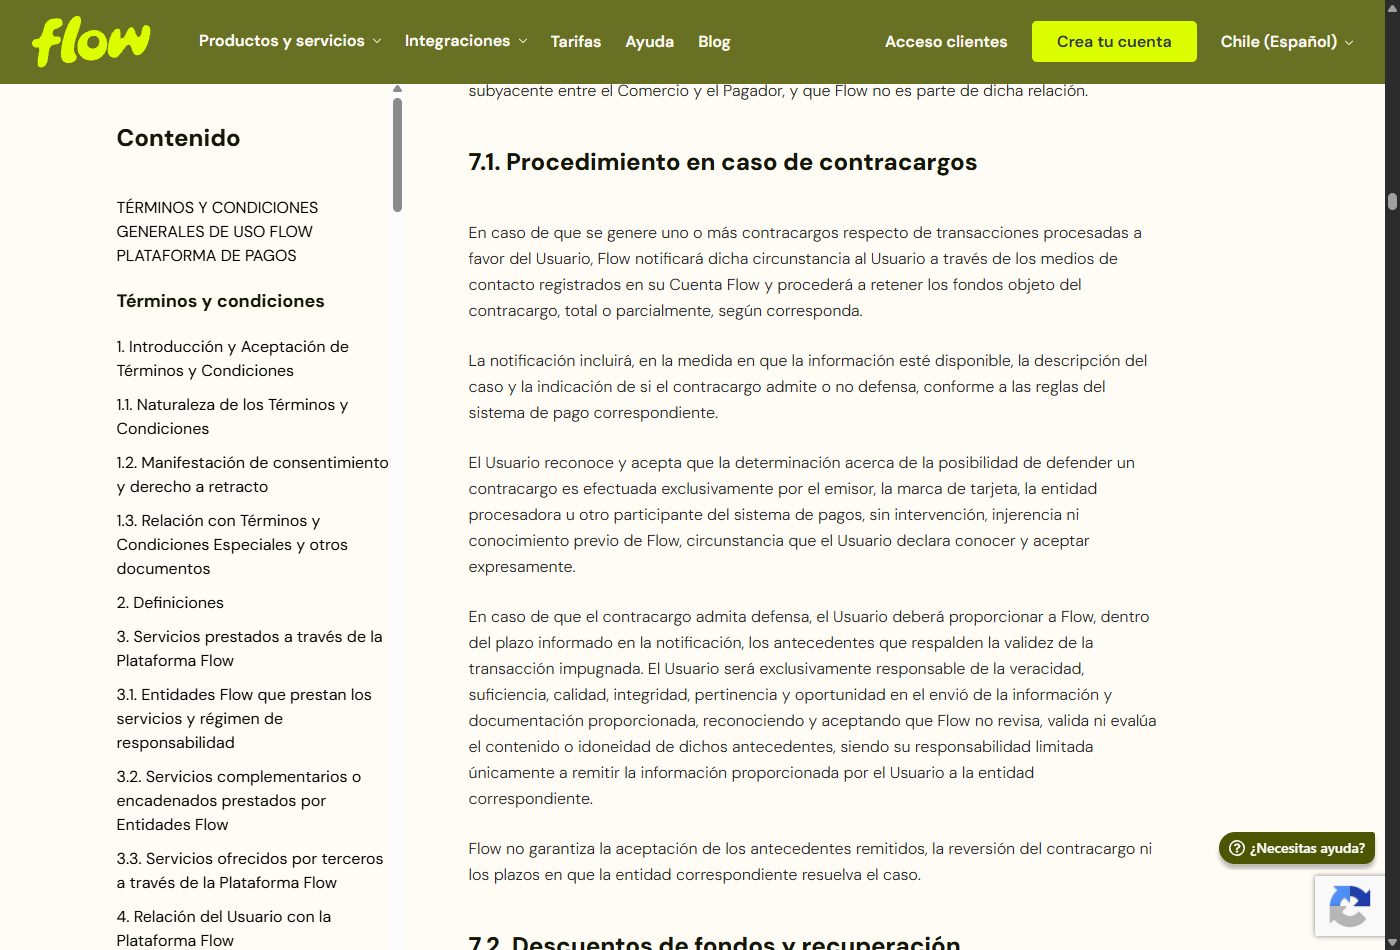
| Flow | Correo y medios de contacto registrados. | El «informado en la notificación». | «Procederá a retener los fondos objeto del contracargo» y puede descontar cargos, comisiones y penalidades. |
| Getnet | No aparece en su centro de ayuda (14-11-2026). | No publicado. | Pídelo por escrito al ejecutivo. |
Los 10 días de Transbank y los 120 de SumUp no se contradicen: son ventanas distintas. Transbank cuenta el plazo para que el comercio se pronuncie antes de retener; SumUp informa el que le da su banco adquirente para presentar pruebas.
Sobre el costo, casi nadie lo publica. La página de tarifas de Transbank no menciona contracargos; Flow puede descontar cargos y comisiones, sin monto; TUU habla de «multas» en su contrato, también sin cifra.
Cómo responder un contracargo, paso a paso
Se gana o se pierde con la carpeta. El orden:
- Confirma que el caso es real. Entra al portal por tu cuenta, no por un enlace del correo, y cruza el número de operación con tu cartola.
- Anota la fecha límite. Si el caso dice «quedan 4 días», ese es el plazo real, diga lo que diga tu proveedor.
- Reconstruye la venta. Voucher, detalle del pedido, medio de pago, fecha y hora, y el nombre del cliente.
- Prueba la entrega. Guía con recepción, comprobante de courier, correo de confirmación o registro de acceso. Sin entrega acreditada, la discusión se pierde casi siempre.
- Suma el contexto. Contrato aceptado, política de devoluciones, historial del mismo cliente y conversaciones donde reconoce la compra.
- Sube todo junto y revisa antes de enviar. En Transbank, una vez cargados los archivos no se pueden editar ni agregar.
- Guarda el comprobante del envío. Descarga el PDF de estado del caso y archívalo con la venta.
Qué guardar y cómo prevenirlo
La lista de respaldos de Transbank sirve de estándar: comprobantes de venta, vouchers firmados, guías de despacho con aceptación del producto y contratos de servicios. En ventas a distancia suma la confirmación del pedido, el registro de autenticación y la evidencia de entrega del courier.
- Autentica las ventas online. Los términos de TUU lo dicen sin rodeos: en operaciones no presenciales la responsabilidad recae en el comercio, salvo que se haya usado un protocolo como 3D Secure y el riesgo se desplace al emisor.
- Cuida la firma en ventas presenciales. El mismo contrato exige verificar identidad con cédula, dejar constancia del número de documento y cotejar la firma cuando el terminal la pide.
- Deja rastro de la entrega. Guía con recepción, foto o correo con dirección. Es la prueba que más pesa cuando el motivo es «servicio no prestado».
- Publica tus condiciones. Plazos de despacho, política de cambios y canal de contacto visibles reducen los reclamos que llegan al banco.
- Activa las alertas del portal. En Transbank el módulo de contracargos se solicita por Requerimientos en Línea.
Nada de esto elimina el riesgo: un contracargo por fraude puede prosperar aunque tengas el voucher firmado, porque el titular no fue quien compró. Lo que cambia es la probabilidad de recuperar el monto.
Si compraste y no reconoces el cobro
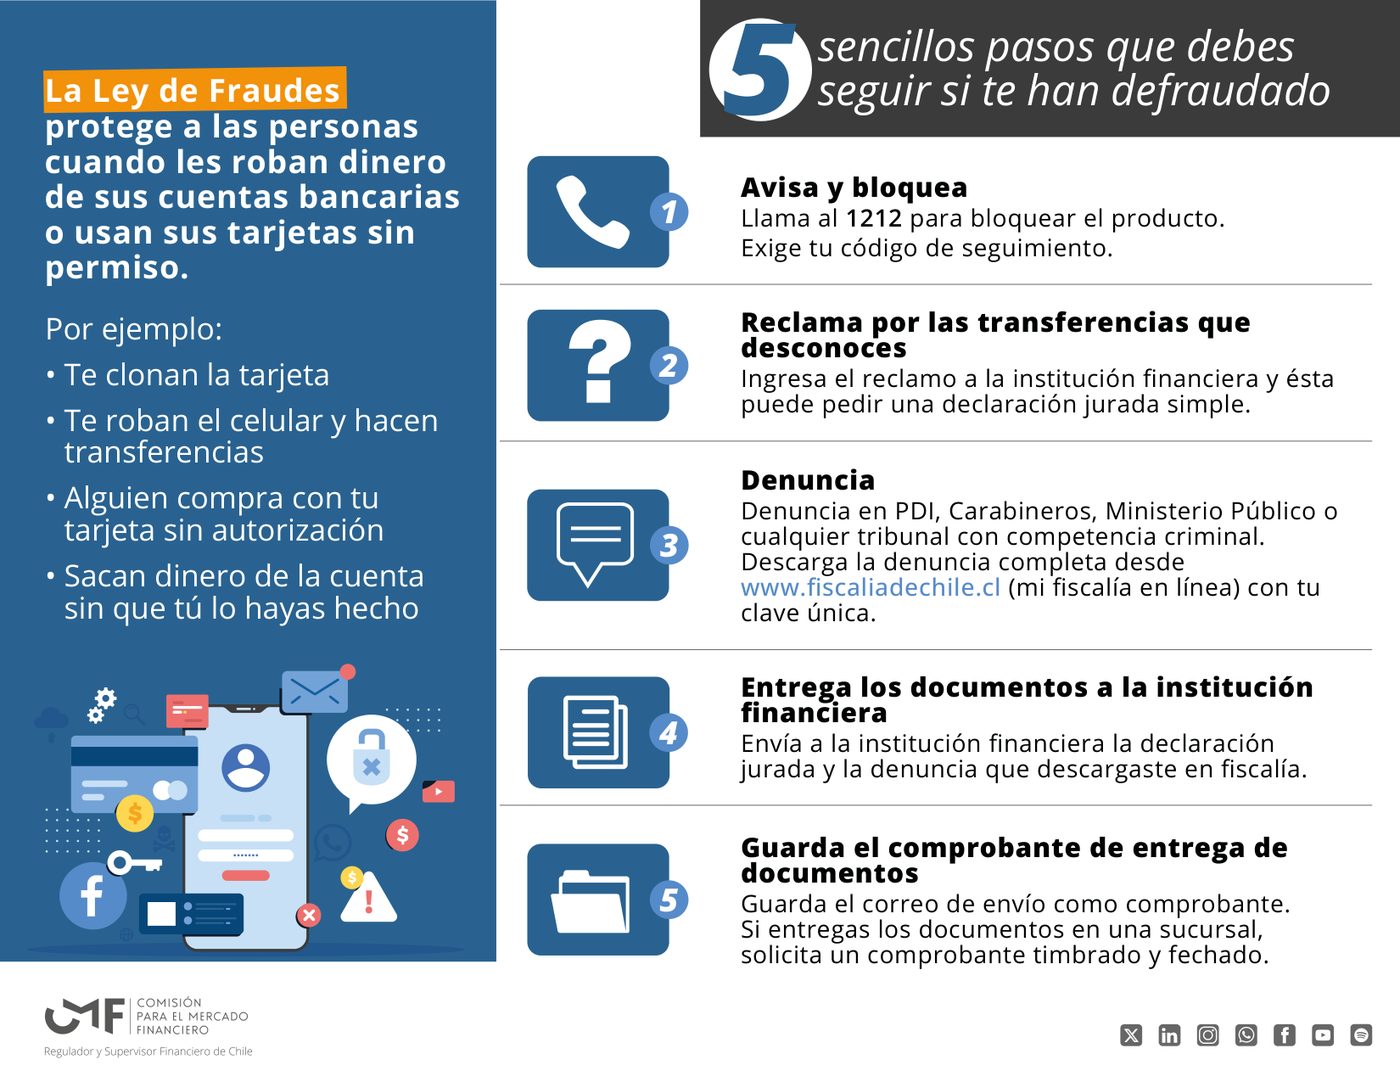
Buena parte de las búsquedas viene de consumidores. La guía de la CMF para casos de fraude financiero resume el circuito de la Ley 20.009 en cinco pasos: avisar y bloquear el producto exigiendo el código de seguimiento; reclamar las operaciones desconocidas, con declaración jurada simple si el banco la pide; denunciar en PDI, Carabineros, Ministerio Público o un tribunal con competencia criminal; entregar la declaración y la denuncia; y guardar el comprobante de esa entrega.
Preguntas frecuentes
¿Cuánto cuesta un contracargo en Chile?
No hay tarifa pública general. Transbank no lo menciona en sus tarifas, Flow puede descontar cargos y comisiones sin publicar montos y el contrato de TUU habla de multas sin cifra. El costo real es el monto de la venta más el tiempo de la carpeta.
¿Puedo perder el contracargo aunque tenga el voucher firmado?
Sí. Si el motivo es fraude y el titular no fue quien compró, la firma no prueba que la tarjeta estuviera en manos correctas. Los de «no recibido» se defienden mejor con evidencia de entrega.
¿Qué pasa si no respondo en el plazo?
Se resuelve en tu contra. En Transbank, si el comercio no acepta ni defiende el caso en 10 días desde la notificación, se genera la retención. En SumUp, sin pruebas en el plazo, el titular se queda con el monto disputado.
¿Cuánto demora la resolución?
Depende de la marca. Transbank lo dice: los plazos de revisión y resolución dependen de Mastercard, Visa, Amex o Diners Club. Conviene revisar el módulo de casos en vez de esperar un correo de cierre.
Si estás eligiendo con qué cobrar, mira también cómo trata cada proveedor los contracargos y no solo la comisión. Nuestras guías de Transbank, Webpay Plus, Mercado Pago Point, TUU y máquina Redcompra cubren comisiones y abonos; en tarjeta o transferencia está el costo de cada medio.