
Actualizado el 14 de noviembre de 2026. Una boleta de honorarios no se corrige: se anula y se emite otra. El trámite depende de la fecha, de si el receptor ya la usó y de si el pago provisional alcanzó a enterarse. Y si la boleta quedó atrasada, el plazo corre desde el día del pago, no desde el día en que te acuerdas de emitirla.
Aquí cubrimos la anulación en sus tres tramos, lo que puede hacer el receptor y el camino cuando la boleta o la retención quedaron fuera de plazo. Si todavía no has emitido, el paso a paso está en nuestra guía de cómo emitir una boleta de honorarios en 2026.
¿Se puede anular una boleta de honorarios en el SII?
Sí. El SII permite anular una boleta ya emitida y el trámite se hace en línea, en la misma aplicación donde emites, hasta el 1 de marzo del año siguiente a la fecha de la boleta. No se puede editar: no hay forma de cambiar el monto, el RUT o la glosa de una boleta vigente.
Al anular, el sistema pide uno de tres motivos, según la guía de anulación del SII: que no se efectuó el pago, que no se efectuó la prestación o que hubo un error en la digitación. Y requiere que emisor y receptor estén de acuerdo: si el receptor no quiere, puede manifestarlo al SII y la boleta no se anula.
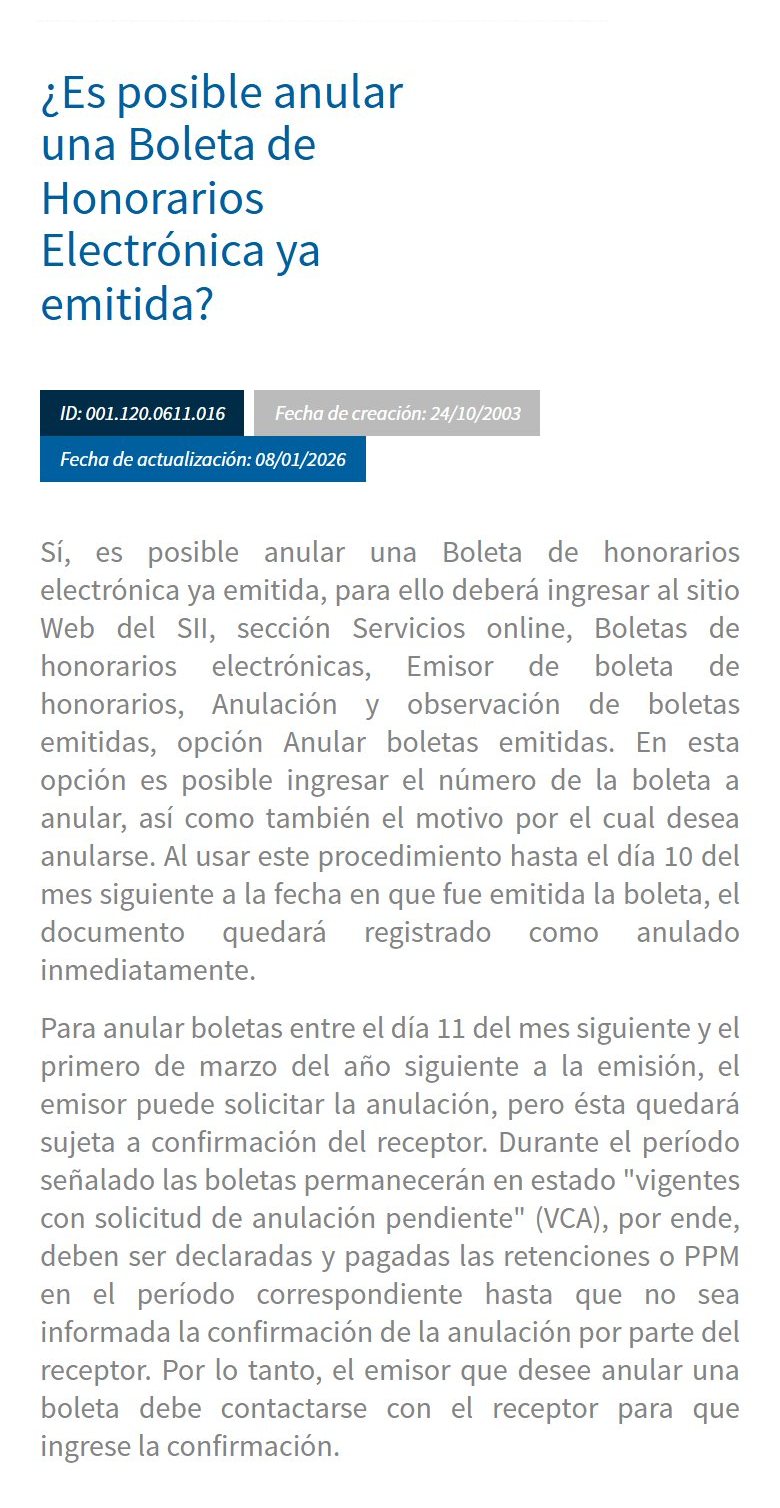
Dónde anular una boleta de honorarios: paso a paso en sii.cl
El trámite está en la misma ruta de la emisión, un nivel más abajo:
- Entra a sii.cl y autentícate con tu RUT y Clave Tributaria, o con ClaveÚnica.
- Ve a Servicios online → Boletas de honorarios electrónicas → Emisor de boleta de honorarios.
- Elige Anulación y observación de boletas emitidas y luego Anular boletas emitidas.
- Ingresa el número de la boleta, selecciona el motivo y confirma.
- Guarda el comprobante y verifica el estado: anulada o pendiente de confirmación.
El aviso por correo no basta: si la anulación necesita confirmación, el receptor debe entrar a Confirmar o rechazar anulación por receptor. Si no lo hace, la boleta vuelve sola al estado vigente.
Plazo para anular una boleta de honorarios en el SII
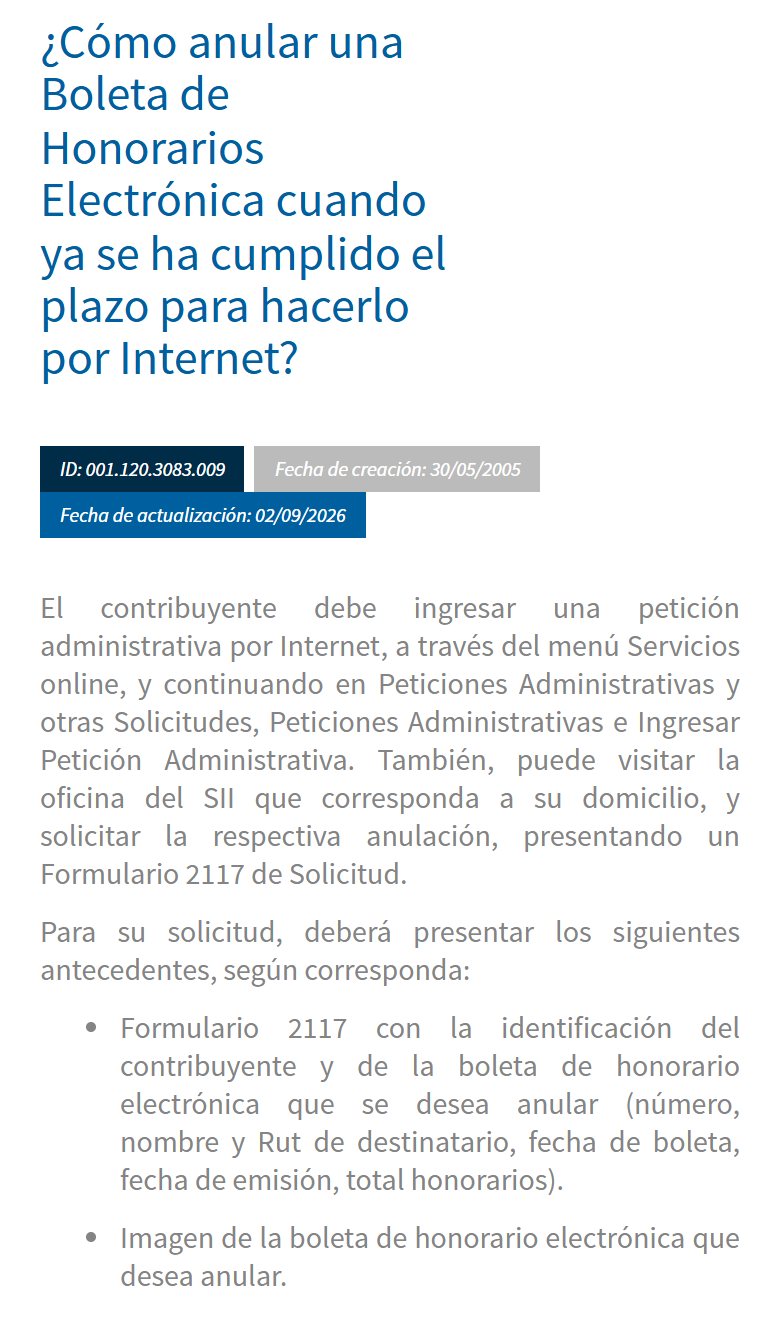
El SII fija tres tramos, y la diferencia cambia quién tiene la última palabra y si hay que seguir pagando mientras tanto.
- Hasta el día 10 del mes siguiente a la fecha de la boleta. Queda anulada apenas terminas el trámite, sin confirmación del receptor, y el sistema le envía un correo avisando.
- Entre el día 11 del mes siguiente y el 1 de marzo del año siguiente. Puedes solicitar la anulación, pero queda sujeta a que el receptor la confirme. Mientras está pendiente figura como «vigente con solicitud de anulación pendiente» (VCA) y debes declarar y pagar igual la retención o el PPM del período.
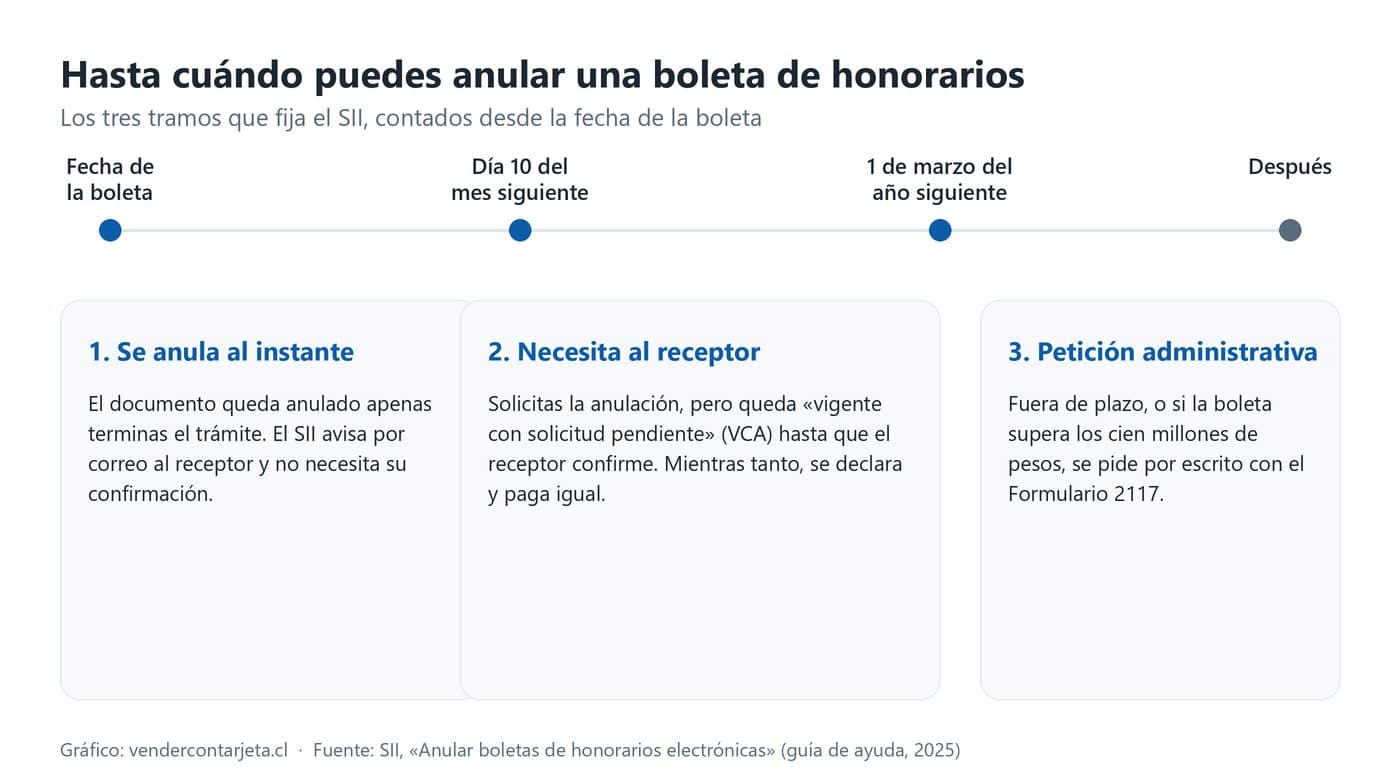
- Después del 1 de marzo del año siguiente. Ya no se anula por internet: va una petición administrativa en Peticiones administrativas y otras solicitudes, materia «Anulación de BHE», con el Formulario 2117 firmado y los fundamentos.
Hay además una restricción de monto: la anulación por internet aplica cuando el total de honorarios es inferior a cien millones de pesos. Sobre esa cifra el trámite va por petición administrativa aunque estés dentro de plazo.
Anular una boleta recibida o emitida por un tercero
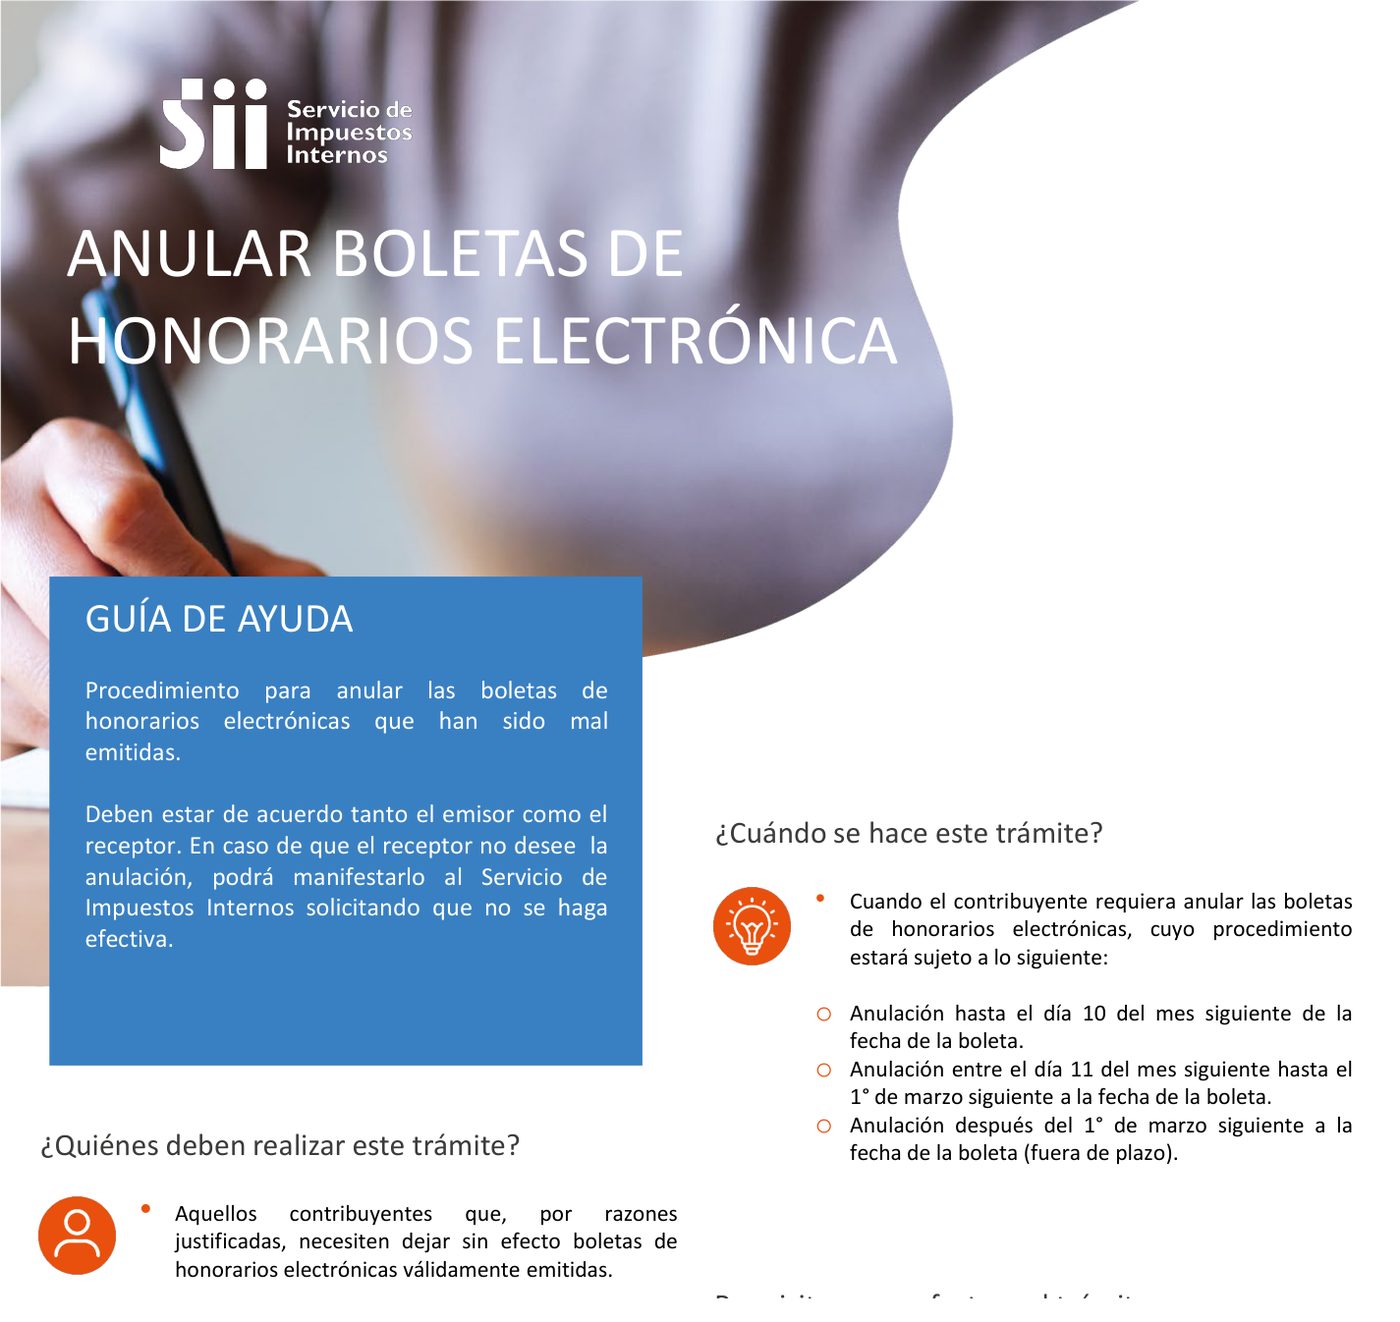
Si la boleta te la emitieron a ti, no puedes anularla. El SII lo dice así: la anulación «sólo puede ser realizada por el contribuyente emisor y no un tercero». Tu rol tiene dos herramientas:
- Confirmar o rechazar la solicitud en el portal. Si rechazas, la boleta sigue vigente. Si no haces nada, la solicitud caduca.
- Observar la boleta hasta el 1 de marzo del año siguiente, según la Resolución Exenta N° 16 de 2010. Procede solo si no existe relación contractual o comercial con quien la emitió.
Un usuario autorizado puede emitir boletas en tu nombre, pero no puede anularlas. Y si la solicitud la presenta otra persona, la Resolución Exenta N° 83 de 2004 exige cédula de identidad y poder simple autorizado ante notario.
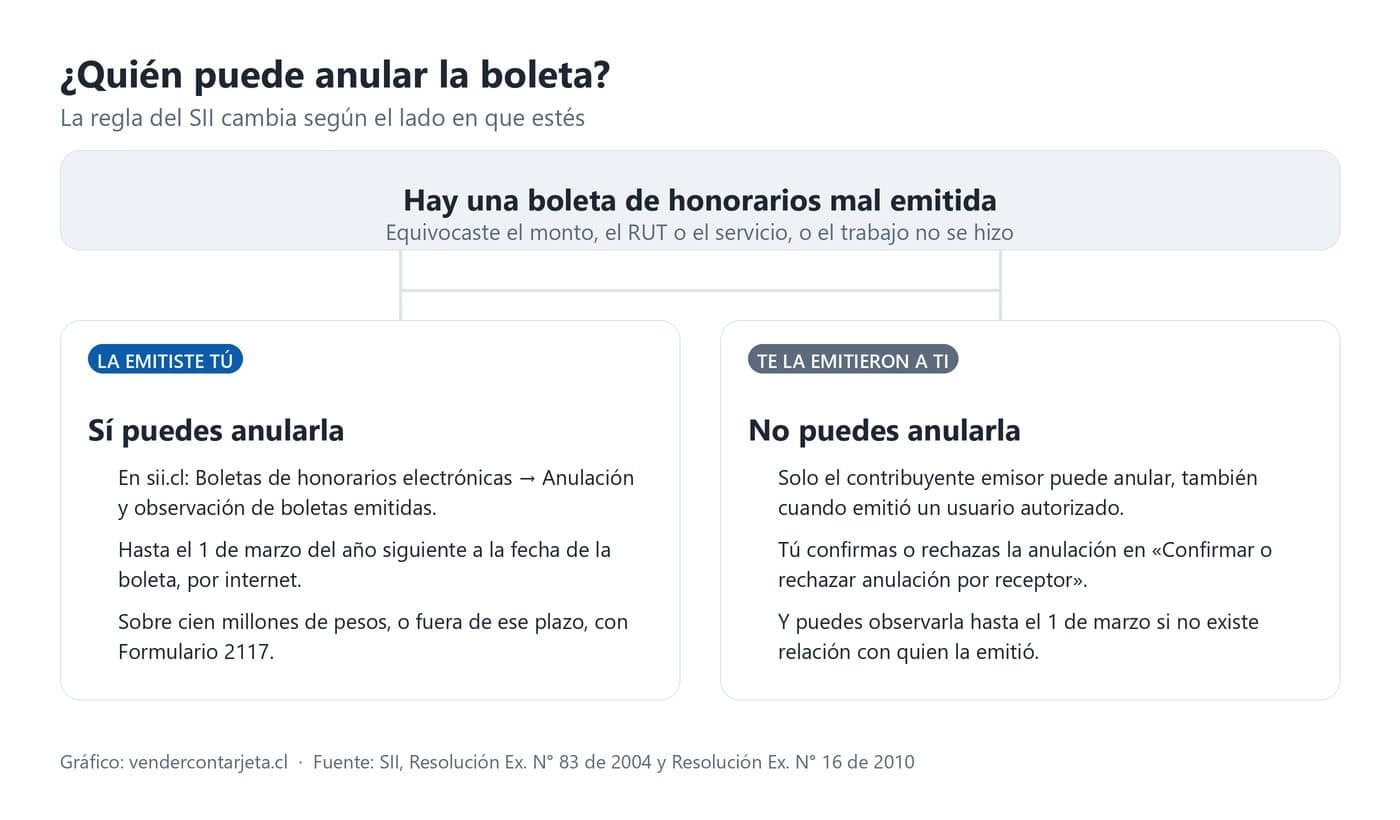
Tabla resumen: qué hacer según tu situación
| Situación | Qué hacer | Quién lo hace |
|---|---|---|
| Error antes del día 10 del mes siguiente | Anular en línea; queda anulada al instante | Emisor |
| Error entre el día 11 y el 1 de marzo | Solicitar la anulación y pedir confirmación al receptor; seguir declarando | Emisor solicita, receptor confirma |
| Pasó el 1 de marzo o la boleta supera los cien millones | Petición administrativa con Formulario 2117 y fundamentos | Emisor |
| Te emitieron una boleta que no corresponde | Rechazar la anulación u observarla hasta el 1 de marzo | Receptor |
| La boleta quedó atrasada | Emitir con la fecha del pago y revisar el Formulario 29 | Emisor |
Boleta de honorarios atrasada: hasta cuándo se puede emitir
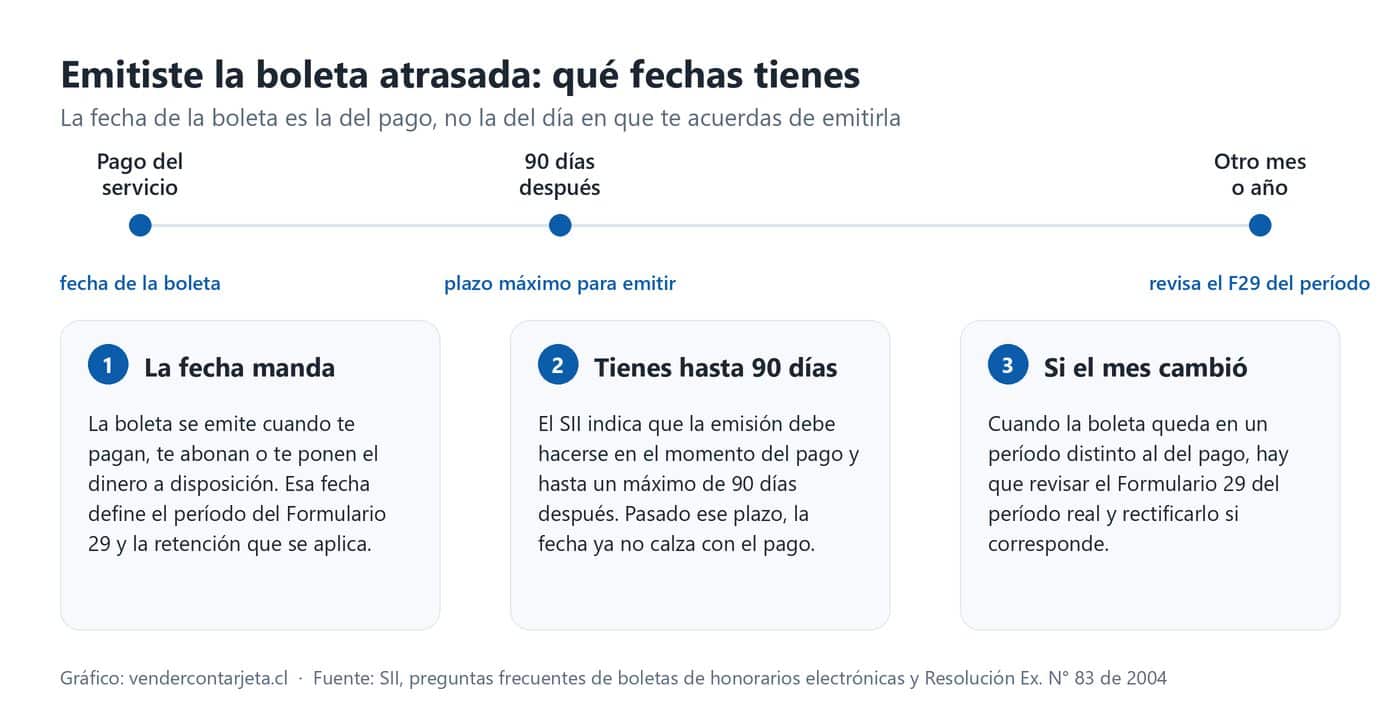
La fecha de la boleta no es la del día en que la emites: es la del pago. La Resolución Exenta N° 83 la define como la fecha en que se devenga el impuesto y precisa que las boletas se emiten «en el mismo momento en que se devenga el impuesto», cuando el honorario se paga o se pone a disposición.
Dicho eso, el sistema es flexible. La guía paso a paso del SII indica que la emisión debe hacerse en el momento del pago «y hasta un máximo de 90 días posterior a dicho pago». Las preguntas frecuentes agregan que se puede emitir con fecha del mes anterior y que un documento de un año anterior puede quedar dentro del rango de tres meses antes y tres meses después de su emisión.
Si emitiste al prestar el servicio y te pagaron tres meses después, no hay que anularla: el SII responde que no existe ninguna irregularidad tributaria.
¿Qué pasa si emito una boleta de honorarios atrasada?
El SII no publica una multa específica por emitir con atraso; lo que importa es el período tributario. Si la boleta lleva la fecha del pago y ese pago fue en un mes anterior, el Formulario 29 de ese mes es el que corresponde y puede necesitar rectificación según quién haya retenido.
El problema aparece cuando el PPM lo paga el emisor y el plazo del formulario ya venció. Ahí se suman el reajuste por IPC y el interés penal diario del artículo 53 del Código Tributario con la multa del artículo 97: según el SII, la del N° 2 va de una UTM a una UTA cuando no hay pago inmediato, y la del N° 11 es de 10 % de los impuestos adeudados, con 2 % más por mes o fracción de retraso y tope de 30 %.
¿Y las boletas de honorarios por más de 6 meses?
Pasados más de seis meses desde el pago, la fecha ya no puede retroceder hasta ese día: el rango que admite el portal es de tres meses antes y tres meses después de la emisión. La salida práctica es emitir con una fecha dentro de ese rango y revisar el Formulario 29 del período en que te pagaron. Si el documento corresponde a un año ya declarado, conviene revisar con un contador si hay que rectificar. Los vencimientos están en nuestro calendario PYME 2026.
Cómo pagar la retención de una boleta de honorarios atrasada
La retención de 2026 es de 15,25 % sobre el bruto, y sube a 16 % en 2027 y 17 % en 2028 por la Ley 21.133. Cuando el emisor asume el PPM, el camino es este:
- Identifica el período real del pago, que es el de la fecha de la boleta, no el del día en que la emitiste.
- Abre el Formulario 29 de ese período: si ya estaba declarado sin la boleta, rectifícalo; si nunca se declaró, declara ahora.
- Declara el PPM con la tasa que correspondía a la fecha de la boleta y paga. El sistema calcula reajuste e intereses.
- Guarda el folio de la rectificación: es tu respaldo si el SII observa la diferencia.
Si la retención la practicó el receptor, el deudor es él: quien no paga el impuesto retenido «se constituye en un deudor fiscal» y al enterarlo se le cobran reajustes, intereses y multas.
Preguntas frecuentes
¿Hasta cuándo puedo anular una boleta de honorarios?
Por internet, hasta el 1 de marzo del año siguiente a la fecha de la boleta. Hasta el día 10 del mes siguiente es inmediata; desde el día 11 necesita la confirmación del receptor.
¿Puedo anular una boleta de honorarios recibida?
No. La anulación la hace únicamente el emisor. Como receptor puedes confirmarla o rechazarla y, si no existe relación con quien la emitió, observarla hasta el 1 de marzo.
¿Puedo anular una boleta de honorarios de terceros?
No, salvo que seas el contribuyente emisor. Si la emitió un usuario autorizado en tu nombre, la anulas tú con tu clave.
¿Puedo emitir una boleta de honorarios atrasada?
Sí. Se puede emitir con fecha del mes anterior y hasta 90 días después del pago. Si el pago fue en un año anterior, el documento debe quedar dentro del rango de tres meses antes y tres meses después de la emisión.
¿Cómo pago la retención de una boleta atrasada?
Con el Formulario 29 del período en que te pagaron, aplicando la tasa vigente a la fecha de la boleta. Si ya estaba presentado, se rectifica, y el sistema agrega reajuste e intereses.
Información general; para tu caso particular consulta al SII o a un contador.